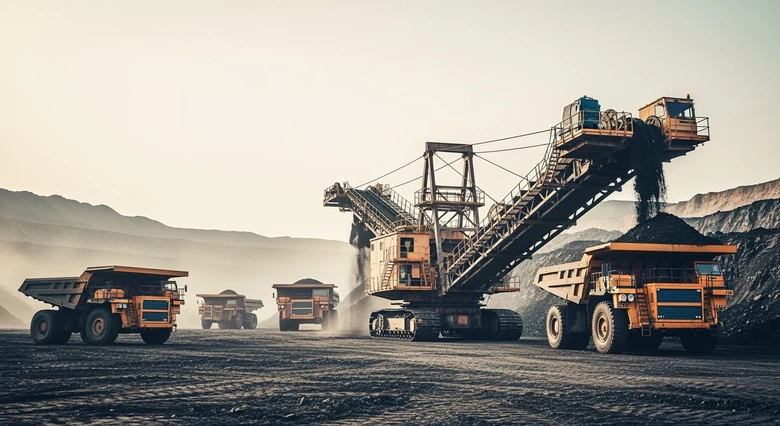
 الاضطرابات التي تشهدها أسواق الغاز الطبيعي، والارتفاع المتزايد في الطلب على الكهرباء، يدفعان إلى عودة غير متوقعة للفحم في توليد الكهرباء على مستوى العالم. / الصورة من: Shutterstock.
هذه المُدوَّنة جزء من سلسلة مُدوَّنات خاصة تستند إلى إصدار أبريل/نيسان 2026 من تقرير نشرة "آفاق أسواق السلع الأولية"، وهو تقرير رئيسي ينشره البنك الدولي. وتتضمن هذه السلسلة ملخَّصات موجزة ودقيقة للأقسام الخاصة بسلع أولية مُعيَّنة مأخوذة من هذا التقرير.
ارتفعت أسعار الفحم الحراري الأسترالي إلى 150 دولاراً للطن المتري في أوائل يونيو/حزيران، مدفوعةً باضطرابات الإمدادات في الصين، وحالة عدم اليقين بشأن الصادرات في إندونيسيا، وارتفاع الطلب على الكهرباء خلال فصل الصيف. إلا أن الأسعار تراجعت بشكل حاد بعد الإعلان عن انتهاء العمليات العسكرية في الشرق الأوسط. وكانت الأسعار قد سجَّلت في وقت سابق، خلال شهر مارس/آذار، قفزة بنحو 20% على أساس شهري، بعد ما دفع اندلاع الصراع في الشرق الأوسط وتعطُّل شحنات الغاز الطبيعي شركات توليد الكهرباء نحو زيادة الاعتماد على الفحم. وظلت الأسعار عند مستويات مرتفعة طوال شهري أبريل/نيسان ومايو/أيار مع استمرار الصراع في الشرق الأوسط.
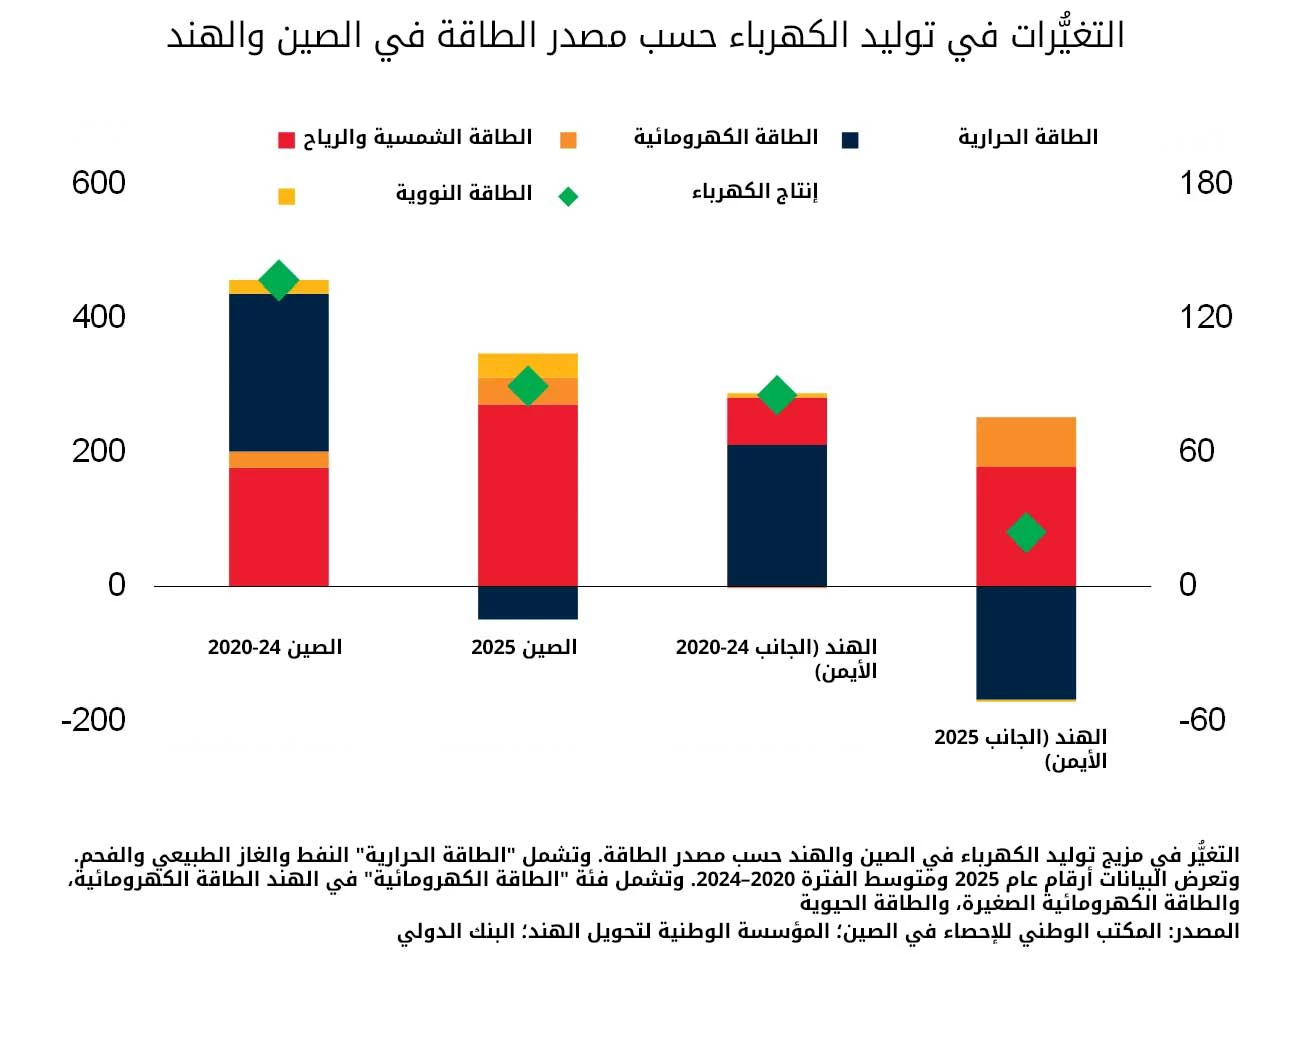
سجَّل الاستهلاك العالمي للفحم ارتفاعاً طفيفاً في عام 2025 على أساس سنوي، ومن المتوقع أن يحافظ على مستواه الحالي خلال عام 2026 مع استمرار الاضطرابات التي أحدثها الصراع في أسواق الطاقة، والتي أعادت تشكيل مزيج مصادر توليد الكهرباء. وقد تركَّزت الزيادة في الاستهلاك خلال العام الماضي في أوراسيا والولايات المتحدة، حيث ارتفع بنحو 10% بفعل زيادةٍ في الطلب على الكهرباء ترجع جزئياً إلى النمو المتسارع في نشاط مراكز البيانات، والتحوُّل من الغاز الطبيعي الأعلى تكلفة إلى الفحم. وفي المقابل، أسهم التوسُّع القوي في توليد الكهرباء من الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية في الصين والهند، وهما أكبر مُستهلكيْن للفحم في العالم، في كبح نمو الطلب عليه، وسجَّل الطلب على الفحم في الاتحاد الأوروبي تراجعاً طفيفاً.
وفي عام 2026، يُتوقَّع أن يظل الطلب العالمي على الفحم الحراري مستقراً إلى حد كبير، ليعوِّض جزئياً عن تعطُّل إمدادات الغاز القادمة من الشرق الأوسط. ومن المُنتظر أن تتركَّز الزيادات في الطلب في الصين، وبدرجة أكبر في الهند، حيث تتجه الحكومات إلى تعزيز الاعتماد على الفحم المحلي لدعم أمن الطاقة. وفي الوقت نفسه، يُتوقع أن يستقر استهلاك الولايات المتحدة عند مستوياته الحالية بعد الزيادة التي سجَّلها العام الماضي، وأن يواصل الطلب في أوروبا تراجعه، ولكن بوتيرة أبطأ مما كان عليه قبل اندلاع الصراع.
لم يشهد المعروض العالمي من الفحم الحراري تغيُّراً يُذكر في عام 2025، ومن المُتوقَّع أن ينخفض الإنتاج بنحو 1% في عام 2026، مع بقائه كافياً لتلبية الطلب. وقد عوَّضت زيادات الإنتاج في الصين وأمريكا الشمالية وأوراسيا خلال العام الماضي عن تخفيضات الإنتاج التي سجَّلتها أستراليا وإندونيسيا، وهما أكبر مُصدِّري الفحم الحراري في العالم. وتجدر الإشارة إلى أن الصين والهند كثَّفتا جهودهما لإحلال الإنتاج المحلي محل الواردات بهدف تعزيز أمن الطاقة، وهو تحوُّل قد يتبيَّن أنه طويل الأمد، مما يفرض على الدول المُصدِّرة التكيُّف مع تراجع الطلب في الأسواق الدولية. وفي عام 2026، من المُتوقَّع أن ينخفض المعروض في منطقة آسيا والمحيط الهادئ، ويرجع ذلك أساساً إلى خفض إندونيسيا المستويات المستهدفة للإنتاج، في حين يشهد إنتاج الهند قفزة كبيرة، ويرتفع إنتاج الصين بوتيرة طفيفة استجابةً للاضطرابات التجارية الناجمة عن الصراع. وفي المقابل، يواصل الإنتاج الأوروبي تراجعه، بينما يستقر الإنتاج في الولايات المتحدة عند مستوياته الحالية. ومن المتوقَّع أيضاً أن تشهد التجارة الدولية في الفحم تراجعاً، مع قيام إندونيسيا بتقييد الكميات المتاحة للتصدير. ومما يزيد من الضغوط في جانب العرض، أن أزمة نقص وقود الديزل والارتفاع الحاد في أسعاره، الناجمان عن الصراع في منطقة الخليج، يسهمان في زيادة تكاليف الإنتاج، بل ويؤديان، في الحالات القصوى، إلى الحد من مستويات الإنتاج.
من المُتوقَّع أن ترتفع أسعار الفحم الأسترالي بنسبة 20% على أساس سنوي في عام 2026، لتبلغ في المتوسط 130 دولاراً للطن المتري، قبل أن تتراجع بنسبة 12% في عام 2027، مع بقاء المخاطر المحيطة بالتوقعات متوازنة إلى حد كبير. وتفترض هذه التوقعات أن الاضطرابات المرتبطة بالصراع، والتي تُؤثِّر في إمدادات الطاقة من الشرق الأوسط، ستُبقي الفحم بديلاً للغاز الطبيعي في توليد الكهرباء، ولا سيما في منطقتي آسيا والمحيط الهادئ وأوروبا. وتغلب المخاطر الصعودية على المدى القريب؛ إذ إن أي تأخير ممتد في عودة تجارة الغاز الطبيعي إلى أوضاعها الطبيعية بعد إعادة فتح مضيق هرمز من شأنه أن يطيل أمد الزيادة في الاعتماد على الفحم في توليد الكهرباء. كما أن ارتفاع الطلب على الكهرباء بوتيرة تفوق التوقعات، مدفوعاً بالتوسُّع في استخدامات الذكاء الاصطناعي، قد يدفع إلى إعادة تشغيل محطات الفحم غير المستغلة استغلالاً كاملاً في الصين والولايات المتحدة. وفي هذه الحالة، قد يكون استهلاك الفحم في الولايات المتحدة أعلى من المستوى الذي تفترضه التوقعات، والتي تقوم على استمرار اتجاهه النزولي. أمَّا المخاطر الرئيسية على الجانب النزولي، فتسير في الاتجاه المعاكس؛ إذ إن نمو توليد الكهرباء من مصادر الطاقة المُتجدِّدة بوتيرة تفوق التوقعات، ولا سيما إذا استمر الارتفاع الحاد الذي سجَّلته الصين والهند في إنتاج الكهرباء من الطاقة الشمسية وطاقة الرياح خلال عام 2025، أو أي انتعاش غير متوقع في الصادرات الإندونيسية، من شأنه أن يدفع الأسعار إلى أقل من مستوى خط الأساس.
انضم إلى النقاش