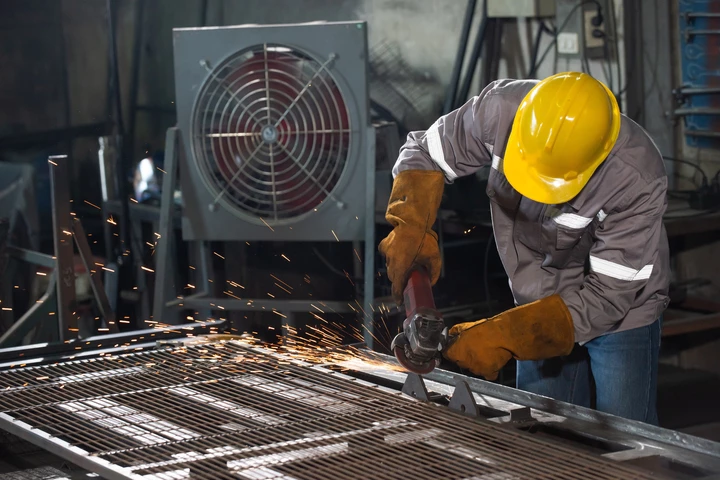
 أسعار المعادن ارتفعت إلى مستويات قياسية، مدفوعةً باضطراب سلاسل الإمداد وقوة الطلب من قطاعي الطاقة النظيفة والبنية التحتية الرقمية، مما أدى إلى تشديد أوضاع الأسواق العالمية./الصورة من Shutterstock
هذه المدونة جزء من سلسلة مدونات خاصة تستند إلى عدد شهر أبريل/نيسان 2026 من نشرة "آفاق أسواق السلع الأولية"، وهي أحد التقارير الرئيسية التي تصدرها مجموعة البنك الدولي. وتتضمن هذه السلسلة ملخصاتٍ موجزة للأقسام الخاصة بسلع أولية معينة تم استخلاصها من هذا التقرير. الاطلاع على النص الكامل للتقرير هنا.
تشهد أسعار المعادن طفرة جديدة. فقد ارتفع مؤشر مجموعة البنك الدولي لأسعار المعادن والفلزات بنحو 20% منذ بداية العام، مسجلاً أعلى مستوى اسمي شهري على الإطلاق في مايو/أيار. ويُعزى هذا الارتفاع إلى تصاعد الضغوط على جانب العرض في ظل استمرار قوة الطلب.
كما تسببت الاضطرابات المرتبطة بالصراع في الشرق الأوسط، وتعثر التشغيل والعمليات، والقيود المفروضة على الإنتاج بموجب السياسات في كبرى البلدان المنتجة، في إثارة المخاوف بشأن حدوث نقص في الإمدادات على المدى القريب. ومن المتوقع أن يسجل مؤشر أسعار المعادن الأساسية أعلى مستوى له على الإطلاق في عام 2026، مدفوعاً بارتفاع أسعار الألمنيوم والنحاس والقصدير، قبل أن يتراجع على الأرجح في عام 2027 مع بقائه قريباً من مستوياته القياسية. ويستثنى من ذلك خام الحديد الذي يُتوقع أن ينخفض سعره خلال عامي 2026 و2027 إلى ما دون المستوى الذي سجله عام 2020 ، في ظل وفرة المعروض.
وتظل المخاطر المحيطة بالتوقعات الأساسية تميل إلى الاتجاه الصعودي. وقد تطرأ اضطرابات جديدة في الإنتاج، أو تُفرض قيود تجارية إضافية، أو يزيد الطلب على مراكز البيانات بوتيرة تفوق التوقعات، مما يؤدي إلى دفع الأسعار لتتجاوز التوقعات. وفي المقابل، يظل تباطؤ النمو في الاقتصادات الكبرى المعطل الرئيسي للطلب.
أصبحت القيود على جانب العرض أكثر حدة. فقد انكمش إنتاج المعادن الأساسية على أساس سنوي في الربع الأول من عام 2026، إذ أدى الصراع في الشرق الأوسط إلى تفاقم الاضطرابات التشغيلية والقيود المرتبطة بالسياسات في البلدان الرئيسية المنتجة.
وكان الألمنيوم الأكثر تأثراً، نظراً لاستحواذ الشرق الأوسط على نحو 7% من تجارة الألمنيوم المنقولة بحراً، فضلاً عن أن هذه الصناعة تتسم بكثافة استهلاك الطاقة. وفي الوقت نفسه، تقترب الصين، التي تستحوذ على نحو 60% من الإنتاج العالمي، من سقف إنتاجها السنوي البالغ 45 مليون طن، وهو الحد الذي فرضته على نفسها لتخفيض الانبعاثات. وإذا استمر العمل بهذا السقف، فإنه سيقيد أي زيادة إضافية في إنتاج الألمنيوم على مستوى العالم.
كما تواجه إمدادات النحاس قيوداً نتيجة الاضطرابات التي تشهدها المناجم الكبرى، بما في ذلك منجم غراسبرغ في إندونيسيا، حيث يُتوقع أن يتعافى الإنتاج تدريجياً فقط حتى أواخر عام 2027.
وتواجه إمدادات القصدير تحديات مماثلة، في ظل العقبات التنظيمية والتشغيلية في كبرى البلدان المنتجة له، إلى جانب محدودية القدرات التعدينية الجديدة.
من المتوقع أن تكون أوضاع العرض أكثر ملاءمة بالنسبة لمعادن الرصاص والزنك والنيكل وخام الحديد. ويُرجح أن تشهد إمدادات الرصاص والزنك زيادةً متواضعة خلال عامي 2026 و2027، في حين يواصل النيكل الاستفادة من ارتفاع الإنتاج في إندونيسيا، التي تضخ نحو 60% من الإنتاج العالمي للمناجم.
ويظل خام الحديد الاستثناء الأبرز من حيث شح المعروض بأسواق المعادن، إذ تدعم وفرة الإمدادات زيادة الإنتاج لدى كبار البلدان المصدرة، إلى جانب دخول طاقات إنتاجية جديدة من منجم سيماندو في غينيا.
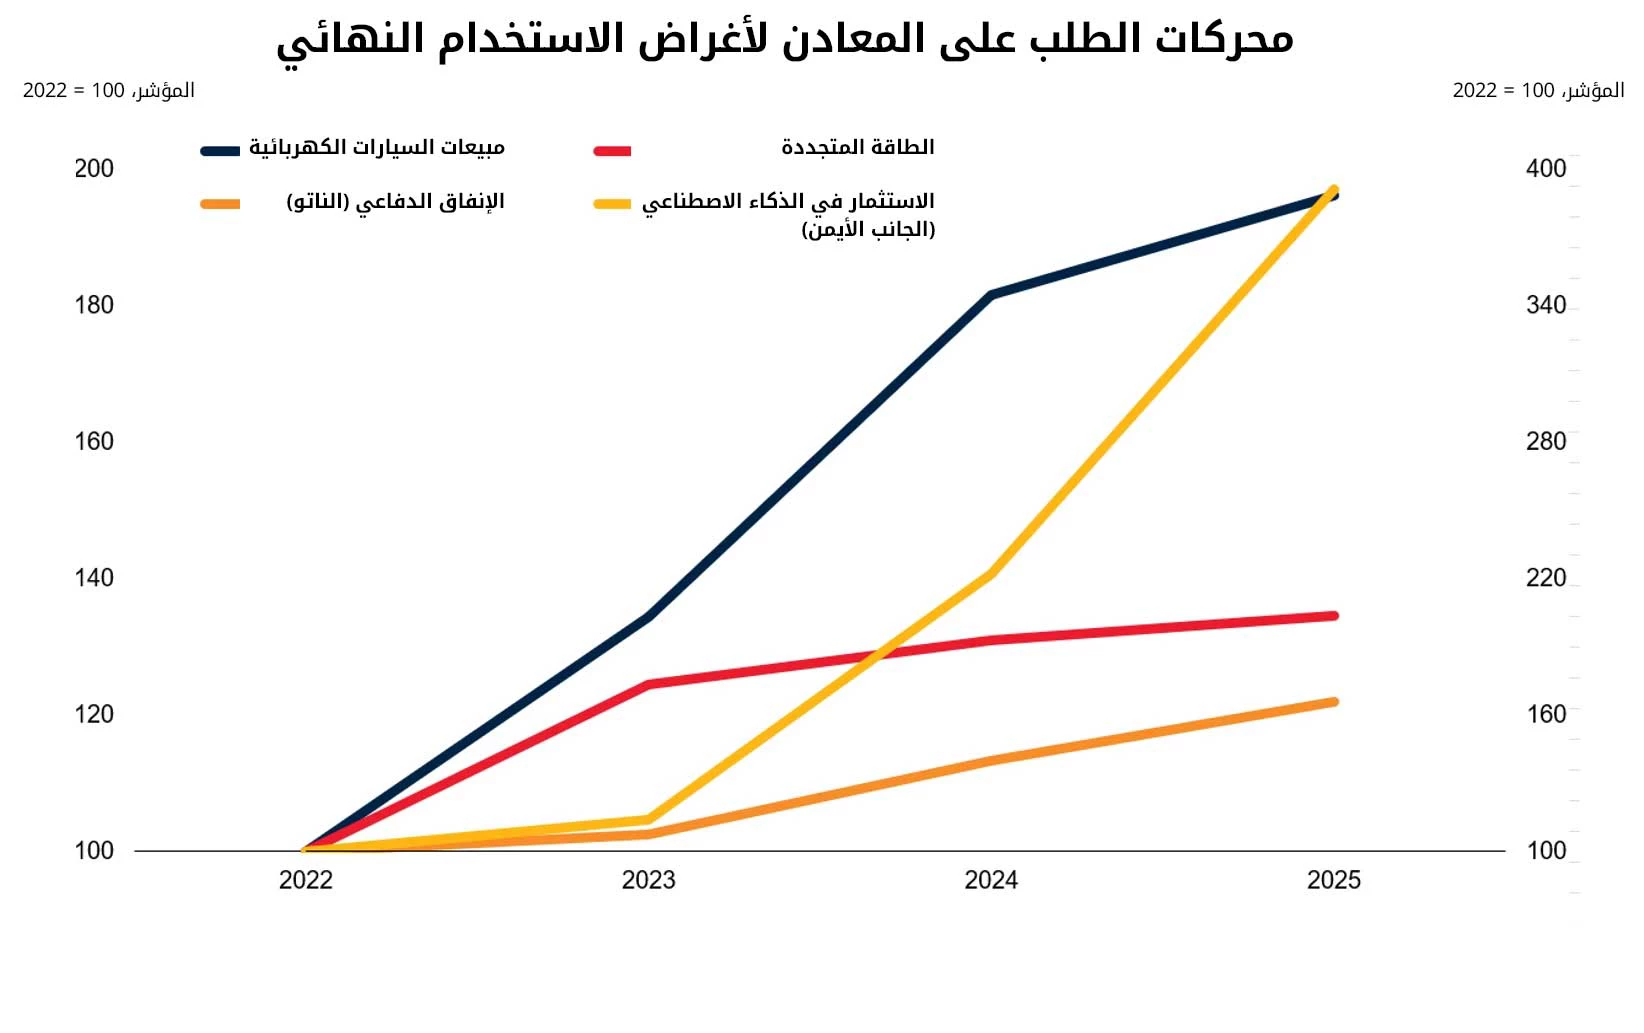
ظل الطلب متماسكاً رغم تباطؤ النمو العالمي. ومن المتوقع أن يواصل الطلب على المعادن الأساسية نموه بوتيرة قوية، لا سيما الألمنيوم والنحاس، اللذان يُستخدمان على نطاق واسع في تكنولوجيات الطاقة النظيفة والبنية التحتية الرقمية.
ويعكس هذا التماسك في جانب منه تزايد الاستثمارات في الطاقة المتجددة وشبكات الكهرباء، إلى جانب التوسع السريع في الاستخدامات كثيفة المعادن، بما في ذلك المركبات الكهربائية، ومراكز البيانات المرتبطة بالذكاء الاصطناعي، والصناعات الدفاعية. وساعدت مصادر الطلب هذه على تعويض جانب من ضعف الطلب المرتبط بقطاع التشييد والبناء، خاصة مع تراجع قطاع العقارات في الصين وضعف قطاع إنشاء المساكن في العديد من الاقتصادات المتقدمة.
من المتوقع أن تصل أسعار المعادن الأساسية إلى مستويات قياسية. فثمة توقعات بارتفاع مؤشر البنك الدولي لأسعار المعادن والفلزات بنسبة 17% في عام 2026—وهو مستوى يفوق بكثير الزيادة التي كانت متوقعة في يناير/كانون الثاني والمقدرة بنحو 1%—على أن يبلغ أعلى مستوى له على الإطلاق، قبل أن ينخفض بنسبة 7% في عام 2027 مع عودة أوضاع العرض تدريجياً إلى طبيعتها.
كما يُتوقع أن تسجل أسعار الألمنيوم والنحاس والقصدير مستويات سنوية قياسية في عام 2026، مع ارتفاعها بنحو 20%، مدعومةً بمرونة الطلب واستمرار قيود العرض. ومن المتوقع أن ترتفع أسعار النيكل بنسبة 12% وأسعار الزنك بنحو 5%، فيما ستنخفض أسعار الرصاص بشكل طفيف. وفي المقابل، يُتوقع أن تنخفض أسعار خام الحديد في عامي 2026 و2027، لتتراجع إلى ما دون مستوياتها المسجلة في عام 2020، مع استمرار وفرة المعروض في تجاوز ضعف الطلب.
تميل المخاطر المحيطة بتوقعات الأسعار إلى الاتجاه الصعودي. فقد يؤدي اضطراب الإمدادات المتزايد نتيجة الصراع في الشرق الأوسط—بما في ذلك ارتفاع تكاليف الطاقة—فضلا عن تعثر قطاع التعدين أو فرض قيود تجارية جديدة، إلى دفع الأسعار لتتجاوز التوقعات الأساسية.
ويُعد الألمنيوم الأكثر عرضة لهذه المخاطر، نظراً لدور الشرق الأوسط كمورد رئيسي، علاوة على ارتفاع كثافة استهلاك الطاقة في هذه الصناعة. كما قد يواجه كل من النحاس والنيكل ضغوطاً نتيجة تذبذب مدخلات ومستلزمات عمليات المعالجة الأساسية، بما في ذلك الكبريت وحمض الكبريتيك، في ظل اضطراب الإمدادات في الشرق الأوسط وقيود الصين على صادرات حمض الكبريتيك.
ومن شأن زيادة وتيرة الاستثمار في مراكز البيانات المرتبطة بالذكاء الاصطناعي بما يفوق التوقعات أن تعزز الطلب على الألمنيوم والنحاس والمعادن الأخرى. وتتمثل مخاطر الهبوط الرئيسية في تباطؤ النمو العالمي بوتيرة تفوق التوقعات، ولا سيما في الصين، التي تستهلك نحو نصف الإنتاج العالمي من المعادن الأساسية.
انضم إلى النقاش