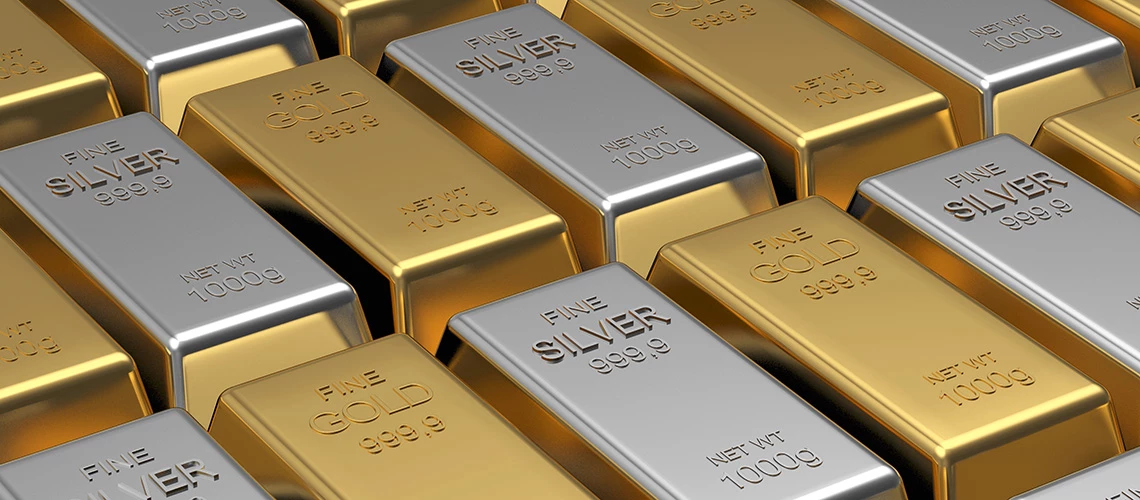
تراجعت أسعار المعادن النفيسة في الربع الثاني من عام 2026 (على أساس ربع سنوي)، بعد 14 شهراً متواصلة من الزيادة امتدت حتى نهاية فبراير/شباط، وشملت ارتفاعاً نسبته 24% في الربع الأول من العام ذاته. وبحلول يونيو/حزيران، كان الذهب قد تراجع بنحو 15% عن ذروته في فبراير/شباط، وكذلك انخفضت أسعار الفضة والبلاتين بنحو 25% عن مستوياتهما القياسية المُسجَّلة في يناير/كانون الثاني. وعلى الرغم من هذا التراجع، فإن مؤشر البنك الدولي لأسعار المعادن النفيسة مُرشَّح للارتفاع بنسبة 42% في عام 2026 (على أساس سنوي)، قبل أن يتراجع بنسبة 8% في عام 2027. ومن المُتوقَّع أن يحافظ الذهب على زخمه، مدعوماً بالطلب المتواصل عليه من الباحثين عن ملاذ آمن واستمرار مشتريات البنوك المركزية. ويُنتظر أن تبقى أسعار الفضة والبلاتين مستقرة، في ظل الدعم الذي تلقاه من الطلب الصناعي والضغوط على المعروض. وتتمثل المخاطر المرجحة في احتمالية أن تكون النتائج الفعلية أعلى من التوقعات الحالية، لا سيما في ظل تجدُّد التوترات الجيوسياسية، واستمرار حالة عدم اليقين المرتبطة بالسياسات، وتقلبات الأسواق المالية.
فقد الذهب بعض بريقه لكن الأسعار لا تزال مرتفعة. فقد تراجعت أسعار الذهب في الربع الثاني من عام 2026 مع تنامي توقعات رفع أسعار الفائدة الأمريكية، وارتفاع الدولار الأمريكي إلى أعلى مستوياته في عام خلال يونيو/حزيران. ويُعزَى هذا التراجع أيضاً إلى انحسار نسبي في الطلب على الملاذات الآمنة وموجة مبيعات لجني الأرباح في أعقاب ارتفاع حاد سجَّله المعدن النفيس في وقت سابق من العام. غير أن الأسعار ظلت مستقرة، إذ كان متوسطها في النصف الأول من عام 2026 مرتفعاً نحو 37% عن مستواها في عام 2025. وفي الربع الأول من العام ذاته، تراجع الطلب على الذهب بنسبة 10% مقارنة بالربع السابق، ويرجع السبب في ذلك إلى تراجع الطلب على المجوهرات وتباطؤ التدفقات على صناديق الاستثمار المتداولة المدعومة بالذهب. وعوّض عن ذلك جزئياً الطلب القوي على السبائك والعملات الذهبية، وارتفاع مشتريات البنوك المركزية. ومن المحتمل أن تسهم مشتريات البنوك المركزية في زيادة الأسعار، لكن يُتوقَّع أن يبقى الطلب على المجوهرات ضعيفاً في ظل الأسعار المرتفعة. أما المعروض فيُرجَّح أن يستجيب تدريجياً: إذ يُتوقَع أن يظل إنتاج المناجم مستقراً في مجمله على الرغم من الأسعار المرتفعة، ومن المُرجَّح أن يبقى الذهب المُعاد تدويره — الذي يُمثِّل نحو 30% من الإمدادات العالمية — مدعوماً بمستويات الأسعار المرتفعة. وفي ضوء ذلك، يُتوقع أن ترتفع أسعار الذهب بنحو 37% في عام 2026، قبل أن تتراجع بنسبة 9% في عام 2027.
تراجعت أسعار الفضة بنحو 11% في الربع الثاني من عام 2026، في أعقاب ارتفاع حاد بلغ 55% في الربع الأول من العام ذاته، حين سجَّلت مستويات قياسية اسمية غير مسبوقة في يناير/كانون الثاني. وعلى الرغم من هذا التراجع في الربع الثاني، ظلت الأسعار في النصف الأول من 2026 أعلى بنحو 100% من متوسطها السنوي في عام 2025. وتستمد الأسعار دعمها من المُحرِّكات نفسها التي تدعم سوق الذهب، فضلاً عن ظروف شح المعروض. وتحتل الفضة مكانة محورية بوصفها مدخلاً رئيسياً في القطاعات سريعة النمو، ومنها الطاقة المُتجدِّدة وأشباه الموصلات، وإن كان التحوُّل نحو تكنولوجيات بديلة في مجال الخلايا الكهروضوئية يُرجَّح أن يُضعِف نمو الطلب الصناعي. ومن المتوقع أن يظل الطلب الاستثماري من المستثمرين الأفراد — بما في ذلك العملات، والسبائك، وصناديق الاستثمار المتداولة في البورصة (ETFs) — قوياً، مما يساعد على التعويض عن ضعف الطلب على المجوهرات والأدوات الفضية وبعض التطبيقات الصناعية. وفي ظل توقعات باستمرار تراجع المعروض وقوة الطلب، تُشير التوقعات إلى احتمال ارتفاع الأسعار بنسبة 76% خلال عام 2026، قبل أن تتراجع بنحو 7% في عام 2027.
قفزت أسعار البلاتين إلى مستويات قياسية اسمية في يناير/كانون الثاني، قبل أن تتراجع بنحو 27% حتى نهاية يونيو/حزيران، إذ خفَّفت تحسينات الإنتاج في المناجم وإمدادات إعادة التدوير المخاوف المتعلقة بشُح المعروض الفعلي. وزاد الضغط على الأسعار بفعل تراجعُ الطلب الاستثماري وموجة مبيعات جني الأرباح التي أعقبت الارتفاعات التي جرت في أوائل العام. ويُتوقع أن يفتر الطلب على المجوهرات، إذ بلغت الأسعار في النصف الأول لعام 2026 مستويات تزيد بنحو 62% عن متوسطها في عام 2025. وقد يتراجع الطلب القادم من قطاع السيارات—أكبر مستهلكي البلاتين—مع لجوء المُصنِّعين إلى الاستعاضة عنه بالبالاديوم الأقل تكلفةً. ويُنتظر أن يستعيد الطلب الصناعي على البلاتين عافيته في عام 2026، بعد تراجع حاد شهده عام 2025، مما يُعوّض جزئياً عن مواطن الضعف في أسواق أخرى. ومن المتوقع أن يشهد المعروض زيادة طفيفة في ظل استقرار إنتاج المناجم بصورة عامة، إلى جانب نمو عمليات إعادة التدوير حيث يُحفِّز ارتفاع الأسعار على طرح المزيد من تدفقات الخردة في السوق. ومع ذلك، يُرجَّح أن يظل السوق في حالة عجز خلال 2026، مما يُفضي إلى مزيد من الاستنزاف للمخزونات الظاهرة فوق سطح الأرض. وفي ضوء هذا المشهد، تُشير التوقعات إلى أن أسعار البلاتين ستتجه نحو مستويات أعلى بنحو 53% في المتوسط خلال 2026، قبل أن تتراجع بنحو 13% في عام 2027.
لا تزال التوقعات بشأن أسعار المعادن النفيسة تتسم بدرجة عالية من عدم اليقين، في ظل حساسيتها الشديدة للتغيُّرات في شهية المستثمرين للمخاطرة على المستوى العالمي وظروف الاقتصاد الكلي. وفي المحصلة، ترجح المخاطر احتمالية أن تكون النتائج الفعلية أعلى من التوقعات الحالية. إذ يُمكن لتجدُّد موجات التوترات التجارية أو تقلبات الأسواق المالية أو إطالة أمد الصراع في الشرق الأوسط أكثر مما هو متوقع أن يُعزز الطلب على الملاذات الآمنة، لا سيما الذهب والفضة، وتدفع الأسعار فوق مستويات التوقعات الراهنة. وقد تسهم أنشطة المضاربة المتصاعدة في زيادة التأثيرات السعرية الناجمة عن صدمات العرض أو الطلب. غير أن مخاطر التراجع لا تقل أهمية؛ فأسعار الفائدة الأعلى من المتوقع ترفع تكلفة الفرصة البديلة للاحتفاظ بالمعادن النفيسة التي لا تُدرُّ عائداً. وقد تُضعف التهدئة المستدامة للتوترات الجيوسياسية الطلبَ على الملاذات الآمنة، كما أن التباطؤ الحاد في مشتريات البنوك المركزية من الذهب يسهم في تراجع الأسعار. أمَّا تراجع النمو العالمي فقد يُؤثِّر على الطلب الصناعي على الفضة والبلاتين، لا سيما من قطاعات تكنولوجيات التحول الطاقي والإلكترونيات وصناعة السيارات.
انضم إلى النقاش